2026年10月26日、米国のSpaceX(スペースX)が、約400億ドル、日本円で6兆円を超える規模のAI半導体リース契約を発表しました。 対象はNVIDIAの次世代AI半導体「Vera Rubin」で、2027年前半から設備が納入される予定です。 AIの開発やサービス提供に必要な計算能力を大幅に増強する計画です。 しかし、6兆円という金額を聞くと、こんな疑問が浮かびませんか。
「それほど巨額の投資をして、本当に元が取れるのでしょうか?」 その答えを考えるには、SpaceXの売上や利益だけでなく、今回選択した「リース」という仕組みを理解することが重要です。
6兆円を一度に支払うわけではない
今回の発表で、最初に押さえておきたいことがあります。 それは、SpaceXが6兆円分の半導体を現金で一括購入するわけではないという点です。 今回選択したのは「ファイナンス・リース」と呼ばれる方法です。 リース会社などが設備を取得し、利用する企業は契約に従って長期間にわたり料金を支払います。 一般的な短期レンタルとは異なり、設備を導入するための資金調達に近い仕組みです。
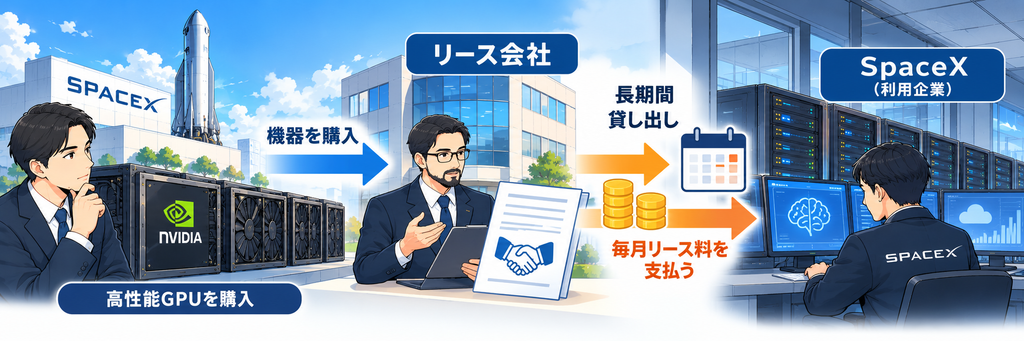
では、なぜ購入ではなくリースを選んだのでしょうか。 SpaceXは公式発表で、資金調達先を多様化し、AI計算設備の導入を加速する目的を説明しています。 さらに、経営上のメリットとして考えられるのが、手元資金の流動性を確保できることです。
SpaceXはAIだけでなく、ロケット開発や衛星通信サービス「Starlink」など、多くの事業に資金を必要としています。 設備を一括購入すると、手元の現金が大きく減少します。 一方、リースを利用すれば、設備を導入しながら、ほかの事業への投資や予期せぬ支出に備える資金を残しやすくなります。
これは資金不足の企業だけが利用する方法ではありません。 大企業でも、航空機や車両、IT設備などの導入にリースを活用しています。 ただし、ファイナンス・リースには長期的な支払義務があります。 設備が古くなったからといって、自由に返却して支払いを終えられるとは限りません。 つまり、手元資金を確保しながら設備導入を進められる一方、将来の支払いは引き受けるという経営判断なのです。
SpaceXはAIでどのように売上を生み出しているのか?
ここで、SpaceXのAI事業に目を向けてみましょう。 現在のSpaceXは、ロケットや衛星通信だけでなく、AI関連事業も大きな収益の柱になっています。
主な収益源は次のとおりです。
- AIサービス:GrokなどのAIを個人や企業に提供する。
- 計算基盤の提供:GPUの計算能力をほかの企業に貸し出す。
- AIアプリケーション:Cursorなどのプログラミング支援サービスを提供する。
- 広告事業:Xなどを通じて広告収入を得る。
特に今回の半導体投資と関係が深いのは、計算基盤の提供です。
例えば、AI開発企業が自社で巨大なデータセンターを建設する代わりに、SpaceXのGPUを利用し、その対価を支払います。 実際、SpaceXはAnthropicやGoogleなどと計算能力の提供契約を結んでいます。 つまり、GPUは自社のAI開発に使うだけでなく、ほかの企業に貸し出すことで売上を生み出す設備にもなるのです。
最新決算で分かったAI事業の売上と利益
では、SpaceXのAI事業は実際にどのくらい稼いでいるのでしょうか。 2026年10月20日に発表された第3四半期決算を確認してみましょう。 対象は2026年7月から9月までの3か月間です。
| 項目 | 金額 | 売上に対する割合 |
|---|---|---|
| 売上高 | 約75.60億ドル | 100% |
| 売上原価 | 約26.75億ドル | 35.4% |
| 売上総利益(粗利益) | 約48.85億ドル | 64.6% |
| 研究開発費 | 約31.83億ドル | 42.1% |
| 販売費・一般管理費 | 約12.68億ドル | 16.8% |
| その他の営業費用 | 約0.03億ドル | 約0.04% |
| 営業利益 | 約4.31億ドル | 5.7% |
出典:SpaceX 2026年第3四半期決算(SEC公式資料)
※金額と割合は四捨五入しています。 営業利益は税引き後の純利益ではありません。
この数字を売上100円に置き換えると、売上原価を引いた段階では約65円の粗利益が残ります。 しかし、そこから研究開発費に約42円、販売費・一般管理費に約17円が使われ、営業利益は約6円になります。
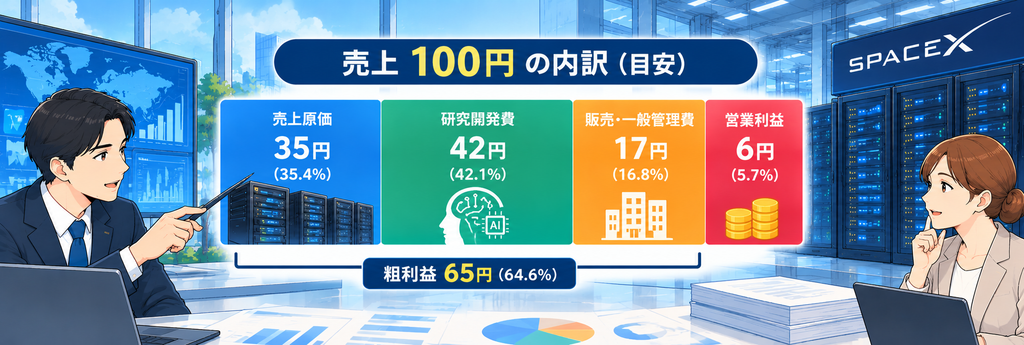
ここで注目したいのが、研究開発費の大きさです。 AI企業は現在のサービスを運用するだけでなく、次世代のAIモデルや新しい技術を開発し続けています。 そのため、研究者の人件費や学習用の計算設備などに巨額の費用が必要です。 研究開発は将来への投資という性格を持ちますが、会計上は原則として当期の費用になります。 売上が大きくても、そのまま大きな利益につながるわけではないということです。
今回の6兆円は決算のどこに反映される?
それでは、今回の巨額リース契約は、先ほどの決算とどのようにつながるのでしょうか。 まず、6兆円を一度に損益計算書の費用として計上するわけではありません。 例えば、顧客向けの計算基盤にGPUを使用する場合、その減価償却費は主に売上原価に含まれます。 新しいAIモデルの研究開発に使用する場合は、研究開発費に分類されることがあります。 さらに、リースに伴う利息は通常、営業利益を計算した後の段階で反映されます。 つまり、新しい設備の導入は、将来の売上を増やす一方で、費用も増やすことになります。 なお、今回紹介した7〜9月期の決算は、10月26日のリース契約発表より前の実績です。 今回の新しいGPU設備に関する費用は、まだ含まれていません。
巨額投資は本当に回収できるのか?
SpaceXのAI関連事業の売上は、2026年4〜6月期の約25.61億ドルから、7〜9月期には約75.60億ドルへと大きく増加しました。 大口顧客との契約もあり、計算能力に対する需要が存在することは、投資判断を支える重要な材料です。 しかし、将来の採算が保証されているわけではありません。
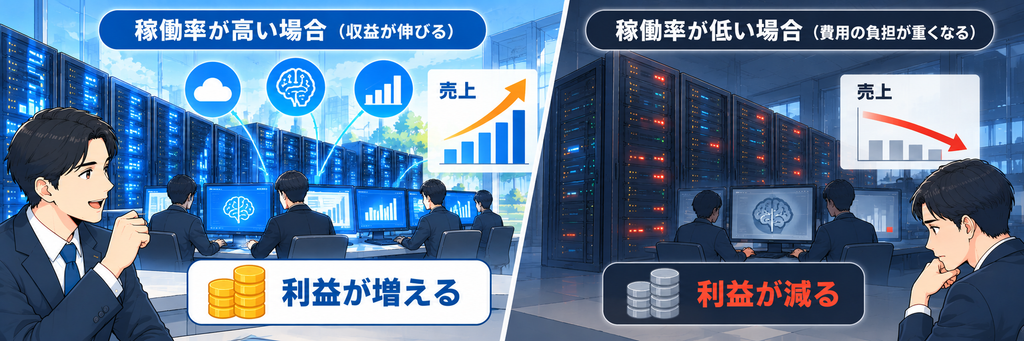
例えば、GPUを大量に導入しても、利用する顧客が減れば売上は伸びません。 それでもリース契約に基づく支払いは続きます。 また、データセンターの電力代や冷却費用も必要です。 AI半導体の性能向上や競争の激化によって、計算能力の利用料金が下がる可能性もあります。 つまり、投資を回収できるかどうかは、設備を高い稼働率で運用し、増加する費用を上回る売上を継続的に生み出せるかにかかっています。
まとめ|投資額だけでは企業の判断は見えてこない
今回のSpaceXの約6兆円のAI半導体リース契約は、単なる設備の大量導入ではありません。 AI需要の拡大を背景に計算能力を増強し、将来の売上を伸ばそうとする経営判断です。 また、ファイナンス・リースを選択することで、資金調達先を多様化し、設備導入を加速しながら、手元資金の流動性も確保しやすくなります。
一方で、長期的な支払義務や設備の陳腐化などのリスクも残ります。 今回のニュースから学べるのは、企業の巨額投資を理解するには、投資金額だけでなく、売上の仕組み、費用の構造、そして資金調達方法まで見る必要があるということです。 今後、SpaceXがAI関連事業の売上をどこまで伸ばし、営業利益率を改善できるのか。 今回の設備投資が、その成長につながるのかに注目したいところです。
コメント